Rechercher dans ce blog

mardi 22 octobre 2013

Next Shutdown in Washington DC: How about the Federal Reserve and its Quantitative Easing Program ?

The US government shutdown has lowered growth expectations for the US economy with a of cost of more than $20 billion in lost output according to some estimates, the deadlock over the debt ceiling also caused a loss of confidence in the full faith and credit of the U.S.A. And we could witness the same ordeal again in a few months. This is part of the reason the printing press is still firing on all cylinders at the Federal Reserve, and most Fed watchers now expect it to keep going until 2014. But if there is one thing that needs to be shut down in D.C. it's that very printing press aka QE now in its third round since 2009. The sooner the better. Unfortunately for the world, the only people who can make that decision are a bunch of mostly ivory tower economists, who don't understand markets, and puppets inside the Federal Open Market Committee and they don't have a good record of doing the right thing at the right time. This means this Ponzi economy can grow into larger bubbles which eventually will pop. Then central bankers of the world will be left with two words to contemplate : zero bound .


  As stocks go through the roof, the main beneficiaries of this windfall are the 1% holding the lion share of stocks such as insider shareholders and company executives. Executive compensation is once again skyrocketing.
See related article : http://www.cnbc.com/id/101133032


Meanwhile QE has done very little for the unemployed it was supposed to be helping (if you believe what Fed Chairman Ben Bernanke has been telling us for years).


The working poors don't know about QE, why they haven't seen a dollar from the printing press come their way !


 One of the justifications for QE 3 which started in september 2012 was that this third round of asset purchases by the Fed ($85 billion per month of US Treasuries and mortgage-backed securities !) would lower interest rates, particularly mortgage rates, and therefore enable US homeowners to refinance, giving them more money at the end of the month to spend. On that front QE 3 clearly failed, miserably. 


Mortgage rates : they rose instead, you didn't plan on that did you Ben ?

Exposing the Fed's sophisms


You have heard there is "no inflation". Inflation is low according to official figures, but it is simply within the range of the past decade (nonetheless depending on where you live you may have noticed prices at your local stores go up). Central bankers however are telling us inflation is too low. The chart of the CPI below shows inflation has been close to their 2% target since mid 2011. However, the Fed's preferred gauge of inflation the PCE excluding food and energy (which after all we don't consume much) remains significantly below 2%. It's pretty much within the range of the past decade but the Fed wants it to go up,  up to 2,5% which means inflation including food and energy will be even higher than that. The central banks indeed want you to pay more for your every day purchases. This is all part of the obsession with the "risk of deflation" which of course remains real and ever more so as asset prices go through the roof, but Bernanke's fixation on its favorite academic subject of combating deflation is very convenient in the present circumstances as it allows the Fed to finance the US deficits while keeping the interest rate paid by the government at ultra low levels. Other central banks do the same. In doing so, central banks overlook a far greater risk to the economy : bubbles .


                Consumer prices : they just never stop going up ...
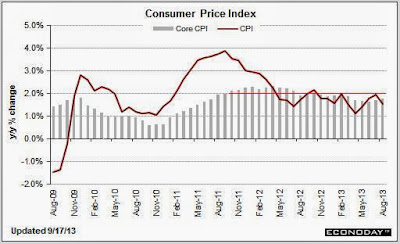

This is the official inflation rate  that is not quite at the target set by central bankers  ...  

Here is an interesting chart : one can clearly see that the core PCE - which the Fed uses because it's always lower than other measures - is not exceptionally low from a historical perspective  Chart courtesy of dshort.com


   Above : UK inflation rate (year-over-year). The UK also has resorted to massive quantitative easing to prop up the housing market and banks, pensioners have been the collateral damage while housing continues to inflate.


How central bank policies have created inflation :

Inflation, just like in 2003-2007, mainly went into assets. Of course, asset inflation isn't inflation according to central banks, it's good for the economy, it's good for the banks, it's good for corporations whose inflated stock price allow acquisitions (those often go bad later), it's good for those who own assets, whether it be stocks, real estate, art ... It's good for millionaires and billionaires. The rich get richer but according to central banks, the rich will then give to the poor when they start splurging on all kinds of things. It's a theory of central bankers called "trickle down economics".  
See related article :  Fed robbing poor to pay rich http://www.cnbc.com/id/101046937


House prices are rising fast again, UK house prices are at an all-time high ! 

Above : the Case-Shiller Index . One of the Fed's objective has definitely been met : higher house prices. In fact, they have risen rapidly in some parts of the country, causing some experts to worry about a frothy market. Combined with higher mortgage rates, this has hurt housing affordability. 


                                        Dow Jones Industrials              Chart by Netdania

About the only "achievement" of the Fed's QE 3 program has been higher asset prices, stock prices have skyrocketed. Click on the chart below. It's Tesla Motors, the poster child of this new Nasdaq bubble. And there are many stock charts that look the same ... Tesla's (forward) PE : 99, the automotive company shows no net income, and negative profit margin. Facebook's stock is another product of the gigantic Ponzi scheme created by the Federal Reserve policies. Facebook 's(trailing) PE : 240.

 
   Chart courtesy of Worden Brothers

    Chart by Netdania
WTI Crude oil . The US has become the world's biggest oil producer ahead of Saudi Arabia thanks to the shale revolution. Yet prices are still elevated. There are other (geopolitical) reasons to explain that, but remember how "elevated prices"used to be justified by tight supplies and red hot growth in emerging markets  ? Both of these factors are less relevant today, but oil prices remain sky high.

 Some predictions are easy to make : Janet Yellen, the new President of the Federal Reserve will own Bernanke's crash (public servants rarely, if ever pay for their mistakes).  When it happens, let's pray Ms Yellen's policies don't lead to something resembling hyperinflation.


Que pouvons nous apprendre des Prix Nobel d'économie ?

La semaine dernière trois américains ont reçu le Prix Nobel d'économie pour leurs travaux sur les marchés financiers : Eugene Fama, Lars Peter Hansen, tous deux de L'Université de Chicago et Robert Shiller de Yale . Cette année le Prix Nobel récompense donc deux chercheurs aux conclusions radicalement différentes : Fama est bien sûr le père de l'hypothèse des marchés efficients (EMH) qu'il a développée dans les années 60 lors de sa thèse de doctorat. En résumé, EMH postule que les marchés intègrent toute l'information disponible sur les titres et que donc il est impossible de prédire l'évolution des cours et d'en tirer profit. Les traders savent évidemment que cette théorie des marchés efficients est déconnectée de la réalité, car oui il est souvent possible de prédire la direction des cours (à court terme du moins) et ce avec suffisamment de régularité pour en tirer profit . Même si très rares sont ceux qui parviennent à le faire tout au long d'une carrière, ce qui fait dire à ceux qui croient en l'efficience qu'il s'agit de chance.  Mais la théorie de Fama a aussi été discréditée par la crise financière, Fama lui continue de considérer que la théorie de l'efficience des marchés est une bonne représentation de la réalité. Par exemple, selon lui, les évènements de 2007-2008 n'étaient pas prévisibles, ne sont pas la conséquence d'excès (du crédit) et d'une bulle (les bulles sont pour lui un concept abstrait, impossible à vérifier si ce n'est a posteriori).  
Malgré tout la contribution de Fama a été immense pour les investisseurs : EMH est un modèle, ce n'est pas la réalité, mais si les marchés ne sont pas tout à fait efficients, tenter de prédire les cours futurs s'avère un exercice tellement difficile et aléatoire qu'il vaut mieux y renoncer (on peut aussi arguer qu'il y a d'autres choses à faire dans la vie). Fama a aussi fait une autre contribution majeure dans le domaine de la gestion de portefeuille avec l'économiste Kenneth French : c'est le modèle à 3 facteurs qui explique les returns futurs d'une action en partie par la taille d'une entreprise et sa valorisation . Surtout les idées de Fama ont été mises en application avec succès par les investisseurs : Fama collabore lui-même avec le gestionnaire de fonds indiciel DFA mettant en oeuvre le modèle à 3 facteurs, et les fonds indiciels sont désormais reconnus comme la meilleure solution pour investir. Selon un papier de Fama et French, seuls 3 % des gestionnaires actifs démontrent un véritable talent pour surperformer les indices. "La recherche montre qu'il est impossible de sélectionner ceux qui vont battre le marché" déclarait Fama à Bloomberg en 2010. 
http://www.bloomberg.com/news/2013-10-14/fama-s-nobel-work-shows-active-managers-fated-to-lose.html


Robert Shiller représente lui une école se situant presque à l'opposé des conclusions de Fama. Shiller a été à l'avant-garde de la recherche dans cette branche relativement nouvelle qu'est la finance comportementale. La finance comportementale reconnaît que les marchés ne sont pas efficients, que les investisseurs ne sont pas rationnels mais au contraire souffrent de biais émotionnels divers. Shiller s'est aussi rendu célèbre avec son ouvrage "Irrational Exuberance" qui prédit la fin du boom des Dotcom en l'an 2000. Spécialiste de l'immobilier, il est le co-créateur de l'indice de l'immobilier américain Case Shiller. Il prédit la chute du marché immobilier aux USA pendant que les pontes de l'économie au gouvernement ne voyaient rien venir (ou prétendaient) . Shiller c'est aussi une personnalité sympathique, complètement à l'opposé de l'économiste de tour d'ivoire. S'exprimant quelques heures après avoir reçu le Prix Nobel, il a rappelé que la question de plus en plus importante aujourd'hui dans l'économie était l'énorme accroissement des inégalités. 

Que retenir de tout cela si vous êtes un épargnant ? Mettez du Fama dans votre portefeuille,  optez pour les fonds indiciels, mais si vous ne voulez pas subir de longs marchés baissiers à vous donner la nausée, prêtez aussi l'oreille à Shiller . Oui il est possible de prédire les catastrophes sur les marchés, ceux qui disent le contraire ont souvent leurs propres raisons pour vous faire croire autrement.  

vendredi 18 octobre 2013

L'envolée des bourses continue après l'accord de dernière minute au Sénat US, le dollar plonge

Comme je l'avais écrit aux abonnés fin septembre, il semblait que la voie la plus probable pour les bourses était à la hausse. Le momentum crée le momentum. Et ce que je soupçonnais la semaine dernière est devenu maintenant évident : cette crise politique était simplement de l'argent gratuit pour les investisseurs bien préparés, il suffisait d'acheter le retrait des cours, un accord de dernière minute étant presque certain. Paradoxalement, ceci m'incite maintenant à un peu de prudence pour la suite.

Un seul mot sur le Nasdaq :  momentum (comme en 1999)

Buy point ! La peur d'un défaut la semaine dernière a généré d'excellents points d'achat ! Quelques nouvelles positions recommandées qui ont littéralement décollé en quelques jours : Facebook, LinkedIn et le Nasdaq ETF (QQQ). Difficile de dire combien de jours encore la hausse se poursuivra, voyons si le S&P et le Dow peuvent casser des plus hauts, c'est le cas déjà pour le Nasdaq et les small caps US. Comme je l'avais pressenti, la sous-performance du SMI continue. Un regret (à part évidemment ne pas avoir maximisé la taille de toutes ces positions !) : ne pas participer à l'explosion des bourses en Espagne et Italie, la surperformance de ces marchés a continué de plus belle en première partie de semaine. Côté changes, un peu de volatilité bienvenue hier après une période mortelle dans tous les sens du terme, et nous étions short le dollar (long AUD, EUR, GBP) pour l'occasion !

dimanche 13 octobre 2013

Le bling bling : il n'y en a jamais eu autant !


S'il y a bien une regrettable conséquence des politiques monétaires actuelles, c'est de mon avis personnel, la grande vague déferlante du bling bling  ! Il n'est plus possible d'y échapper. En matière d'automobile, par exemple, le bling bling est devenu omniprésent dans les habitacles.  Comme Marc Faber l'a fait remarquer à plusieurs reprises. il y a beaucoup trop de Maseratis et Ferraris devant les portes des hôtels. Et ce n'est pas bon signe pour les investisseurs en bourse ...(à propos, je vois aussi beaucoup de pubs en ligne pour des Maseratis ... ). Si je partage cette opinion, je crois que l'ère bling bling (et la hausse des bourses) pourrait durer plus longtemps qu'on ne le pense, reflétant les planches à billets qu'on ne veut ni ralentir ni stopper et qui profitent essentiellement à l'élite financière.

Le bling bling a aussi envahi la presse, particulièrement financière. En 2006, l'apparition et le succès d'une série d'émissions de CNBC comme Fast Money prodiguant des conseils de pros aux wannabe traders pouvait être vue comme le signe d'une hausse en fin de course. En sera-t-il de même avec cette nouvelle obsession des médias financiers à propos de l'ultra luxe des super riches? Bloomberg.com semble avoir désormais un espace dédié au sujet sur la page d'accueil. Désolé, Bloomberg, ce n'est pas un plus. Visez les récents articles qui requièrent votre attention !


                                      L'hérésie : un SUV Bentley !


vendredi 11 octobre 2013

Les coûts des placements en Suisse : très élevés et malgré la réglementation souvent encore peu transparents dans les faits


Comme un article de Bloomberg sur l'offre de fonds en Grande-Bretagne le déplorait *, les frais associés aux produits financiers sont très élevés en Europe en comparaison avec les Etats-Unis. Bloomberg en veut pour preuve une étude  ( Mutual Fund Fees Around the World dans Review of Financial Studies , 2009)    montrant que les frais globaux annuels des fonds actions (y compris frais d'entrée/sortie) en Grande- Bretagne  s'établissent en moyenne à 2,28%, 1,88% en France, 1,76% en Belgique, et 2,03% en Suisse. Aux Etats-Unis la moyenne est de 1,53%, la moyenne pour l'ensemble des pays étudiés est 1,8%. Mais les frais sont encore plus élevés lorsque l'on considère non pas le domicile du fonds mais l'ensemble des fonds offerts à la vente dans chaque pays, ils dépassent alors allègrement les 2% partout en Europe (2,40% en Suisse)  !

Citation de l'article :
" The difference in fees means $10,000 invested in a U.S. fund growing at 5 percent a year would return $14,745 after 10 years, 12 percent more than the $13,167 returned by a U.K. fund growing at the same rate. The difference grows to 25 percent after 20 years and 40 percent after 30 years."

Les épargnants européens paient beaucoup de frais cachés ce qui complique aussi énormément leur choix . Les frais beaucoup moins transparents font qu 'il n'existe aucune incitation chez les gestionnaires à les baisser. En Suisse, les choses ne sont pas différentes en matière de transparence, en fait elles sont pires , en particulier dans le domaine des produits d 'assurance-vie. Au contraire des produits vie vendus en France ou en Belgique,  les frais d'acquisition des assurances-vie vendues en Suisse sont cachés, et ils sont très élevés, alors qu'en France les frais d'entrée (leur équivalent, soit les frais récurrents payés à chaque versement de prime), lorsqu'ils existent, dépassent rarement 5%.  Dans la banque, les frais pour le conseil ont été aussi historiquement plus élevés du fait que la clientèle offshore n'y prêtait que peu d'attention, le secret bancaire étant pour ces clients l’attrait principal de la place suisse.  Tous produits confondus, il est fréquent que les notices d'information sur les frais soient rendues difficiles d'accès, qu'on les cherche sur les sites web des institutions financières ou qu'on se rende dans une succursale.  L’exemple qui me vient à l'esprit est celui d’un produit d’épargne, offert par un assureur, que j’ai récemment examiné. Si l'on veut consulter l'information sur les frais, seuls les frais "administratifs" modiques et les frais d'entrée sont mentionnés sur la fiche produit. La fiche renvoie le client à la société de gestion de fonds pour plus d'information sur les frais de gestion du fonds (le plus important), le gestionnaire de fonds, lui, renvoie à un site tiers (fundinfo.com) pour le KIID (Key Investor Information Document), où la fiche en question est introuvable ! Même constat chez une grande banque suisse pour ses fonds d'allocation, les documents sont restés introuvables sur le site de la banque. Un particulier en général ne cherche pas (pas longtemps) ce genre d'information. Après quelques minutes de recherches vaines, il décidera sans doute de s'en remettre à son conseiller. Conseiller qui peut-être chez cette grande banque prétendra, comme l'exemple vécu raconté dans "Comprendre la finance et vos placements : Tout ce qu'on vous cache sur votre épargne"  qu' il n'y a pas de frais ! Enfin  "pas de frais qui vous seront facturés directement …"  . Peut-être vous faudra-il même expliquer au dit conseiller qu'il n' existe pas de placements sans frais (Dans l'exemple que je donnais, les frais pour cette formule de fonds d'allocation dépassaient 3%).
   

Les auteurs de l'étude Mutual Fund Fees Around the World tentent de trouver par l'analyse des statistiques et de différentes variables, des facteurs expliquant les coûts élevés mais ne trouvent pas de relations convaincantes en dehors du fait que les pays dont la réglementation est plus développée comme les USA offrent des fonds aux frais moins élevés (pourtant les frais restent élevés aussi en GB où la législation est très avancée). En Europe, l'enregistrement d'un fonds dans plusieurs pays mène aussi, passé un seuil de 3 pays, à des frais plus élevés, concluent-ils .   

Si l'on me demandait d'avancer une explication, je dirais qu'il y a plusieurs raisons pour expliquer l'existence - et la persistance- de coûts élevés en Europe en général mais, principalement aujourd'hui, le peu de sophistication de l'épargnant moyen en Europe, conséquence du manque d'information (objective) sur le sujet, qui favorise l'immobilisme du secteur financier. Ce dernier peut donc continuer de générer des marges très confortables sur les produits. Mais plus fondamentalement, en ce qui concerne les produits boursiers, les raisons historiques du niveau de frais élevé sont pour partie attribuables aux coûts de transactions plus élevés et à des marchés fragmentés, facteurs toujours d'actualité malgré l'intégration des bourses européennes et le développement d'un marché européen pour les produits financiers .

Une autre raison est sans doute liée aux caractéristiques du marché. Le marché américain beaucoup plus important, la culture de l'argent sous-produit de la poursuite de l"American Dream" ont favorisé le développement d'un marché de masse et d'une forte concurrence et donc d'innovations amenant à une baisse des coûts. L' Europe se distingue aussi des USA par un système de protection sociale de la naissance à la mort, avec des systèmes de pension longtemps supposés assurer les besoins financiers futurs des retraités. En théorie ceci amène à un effet de substitution par lequel l'épargne personnelle diminue, de fait on se sent mieux protégé par le "filet social" et en général moins concerné par une diminution du revenu à la retraite. Par contraste, aux USA, le système de pension, la Social Security (créée par Franklin D. Roosevelt en réponse à la paupérisation des seniors durant la Grande Dépression), a, dans l'esprit des retraités, cessé depuis longtemps d'assurer un revenu confortable. Les frais élevés sont aussi le reflet d’un marché où le client, moins concerné par la nécessité d’épargner, doit être démarché par une force de vente qu’il faut rémunérer généreusement chaque fois qu’un prospect parmi 100 autres
souscrit un produit. Enfin, on peut raisonnablement penser que l'importance, aux Etats-Unis, des fonds de pension a aussi contribué à développer le marché des produits financiers et la concurrence.

Des solutions


Quelles que soient les raisons historiques des coûts élevés en Europe, le fait est qu'aujourd'hui, il existe des produits efficients en termes de coûts, offerts aux épargnants en Europe. J'en parle en long et en large dans Comprendre la finance et vos placements : Tout ce qu'on vous cache sur votre épargne. Ce sont ces produits développés aux Etats-Unis et désormais offerts même par des institutions européennes, ce sont, en France, les contrats d'assurance-vie sans frais d'entrée (contrats internet), lorsqu'ils offrent aussi des supports aux coûts raisonnables. Lorsqu'il s'agit de choisir des produits d'épargne, il ne faut jamais oublier que l'importance des frais est capitale . Ainsi en ce qui concerne les fonds de placement, le TER donne une meilleure indication de la performance future que d'autres mesures comme la performance passée. Selon Morningstar , dans toutes les classes d'actifs, sur toutes les périodes, les 20% des fonds les moins chers ont produit des returns plus élevés que les 20% des fonds les plus chers.  Gardez ces quelques chiffres en tête : un surcroît de frais de 1% diminue la valeur du compte de 18% après 20 ans, un surcroît de frais de 1,50% diminue la valeur du compte de 1/4 après 20 ans, de 1/3 après 30 ans.

La solution adoptée par de plus en plus d'investisseurs intelligents est d'opter pour les fonds indiciels et les ETF, au moins pour le cœur de son portefeuille. Ces produits relativement nouveaux en Europe sont une vraie révolution dans la gestion de fortune. Même les gérants de fortune l'ont compris. Attention, certains emploient les ETF  et y ajoutent des frais élevés. Un cas qui a récemment attiré mon attention  c’est celui d’une gamme de fonds gérés par IAM, un gestionnaire genevois qui officie surtout pour des caisses de pension. IAM facture 1,5 à 2% de frais de gestion pour un fonds … d'ETF !  Des frais difficilement justifiables à mon sens. Décidément il y a encore du chemin à parcourir  en Suisse en matière de réduction des coûts !    


*http://www.bloomberg.com/news/2012-03-23/hidden-fund-fees-mean-u-k-investors-pay-double-us-rates.html

Coming Soon : This Blog in English !

Le blog de Buy-Point.com sera désormais bilingue, les articles touchant aux marchés financiers seront souvent en anglais tandis que tout le reste, et ce qui a pour sujet la Suisse demeurera généralement en français sauf si le sujet a vocation d'être lu par une audience internationale. Cette orientation reflète d'une part un choix personnel et d'autre part une intention de servir une audience internationale plus importante que celle locale ou francophone.

jeudi 10 octobre 2013

Hystérie collective

L'hystérie collective c'est un phénomène qui revient régulièrement sur les bourses et aussi en politique, surtout aux Etats-Unis. On en sait un peu plus sur l'incident, dramatique, du Capitol Hill, la semaine dernière. Incident qui avait valu pendant un court moment une chute des cours sur les bourses, ce qui a rappelé un peu les fréquents épisodes de panique chez les traders de 2002 à 2004 chaque fois qu'un avion s'écrasait sur un bâtiment. Ce qu'on sait de la conductrice folle abattue par la police et les services secrets protégeant Capitol Hill :
(Oui je sais, on n'en parle évidemment déjà plus, c'est fini, oublié et ce message est de l'actualité réchauffée)
  • ils s'agissait d'une jeune femme noire, américaine, dans une voiture de sport Infiniti noire (un véhicule fréquemment utilisé par les terroristes kamikazes)
  • elle souffrait de troubles mentaux, le quartier, selon certaines sources, comporte nombres de barricades, déviations etc, propres à dérouter ou faire perdre leur sang froid à certains automobilistes
  • elle n'avait pas d'armes (et pas non plus de burka pour dissimuler de la dynamite)
  • plus d'une vingtaine de coups de feu ont été tirés sur sa voiture durant la poursuite en ville et dans les jardins du Capitol
  • elle transportait un bébé sur le siège arrière (comme les terroristes en général) 
  • la police ayant temporairement immobilisé le véhicule à plusieurs reprises, avait connaissance certainement de la présence du bébé, le véhicule n'a jamais été immobilisé avec succès(!) Certains médias ont affirmé que la voiture avait les vitres teintées, c'est faux comme les photos le montrent
  • comme souvent lorsqu'une erreur est commise par les forces de l'ordre, plusieurs versions de l'épilogue violent ont été diffusées: 1) elle a été abattue lorsqu'elle a pris la fuite de son véhicule à pied , 2) elle a été abattue lorsque son véhicule s'est immobilisé en tentant de croiser une bande de pelouse séparant deux chaussées
  • Dans les deux cas le véhicule s'était déjà éloigné du bâtiment abritant les représentants du peuple, comme les photos le montrent (pare brise intact), elle n'a pas été abattue par un policier en situation de danger
  • heureusement, tout le monde est sain et sauf au Capitol, grâce à la réponse héroïque de la police (dont les procédures ainsi que celles des services secrets au Capitol ne peuvent être rendues publiques) 
  • selon les autorités " il n'apparaît pas pour l'instant que la jeune femme faisait partie d'une cellule terroriste projetant un attentat ". Pour l'instant ....les services secrets enquêtent toujours ... sur des possibles liaisons avec Al Qaeda par exemple.

Réponse très rapide des forces anti-terroristes


 La police s'équipe pour pénétrer dans le domicile de la terroriste présumée. Il fallait craindre la présence d'une bombe artisanale nucléaire ou bactériologique...