Rechercher dans ce blog

lundi 30 juillet 2012

Le déclin programmé de la place financière de Paris

Les banques se préparent à la mise en place de la taxe sur les transactions financières en France.
Aux dernières nouvelles, d'après UBS et Goldman Sachs, cette taxe sera appliquée également sur les titres français cotés aux Etats-Unis (American Depository Receipts), le taux est de 20 points de base sur le montant de la transaction. Autant dire que le volume sur les titres français va s'effondrer avec l'intérêt des participants. A terme, les conséquences de cette taxe ne peuvent qu'être très négatives non seulement pour les épargnants (et futurs retraités via fonds de pension) français qui la paieront mais aussi pour le dynamisme de la bourse de Paris et donc des entreprises françaises  .

Le Bling bling : même les parfums s'y mettent


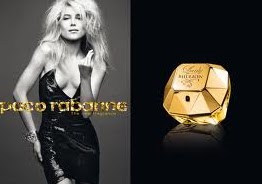
A l'ère du Bling bling, même les parfums s'y mettent ! Oui je sais, c'est le blog de Buy-point.com ici  et j'avoue ne pas me tenir au courant de toutes les nouveautés en  matière de parfums (je suis plutôt conservateur comme en placements) , mais voilà en parcourant le magazine BSL Banking in Switzerland and Liechtenstein (une publication luxueuse vantant les attraits de la place financière suisse), mon attention fut attirée par la charmante jeune femme posant pour ce nouveau parfum de Paco Rabanne. "Lady Million ", c'est le nom du parfum , j'ai relu deux, trois fois pour être sûr ! Quelle ne fut pas ma surprise d'apprendre sur aufeminin.com (mes sources d'information peuvent être très variées) que Lady Million n'est en fait qu'une déclinaison au féminin d'un parfum de Rabanne pour hommes : 1Million ! Une fragrance dont le flacon a l'apparence d'un lingot d'or ! Pour les dames le flacon a pris la forme d'un diamant ...
Je me rappelle d'une époque lointaine où les publicités de Paco Rabanne me vendaient le parfum, ce temps-là est décidément révolu.


Quand le Bling bling envahit tout,
quelle est la direction probable des bourses ?


mardi 24 juillet 2012

L'or , un investissement socialement IR-responsable ?

L'or est le placement à la mode depuis quelques années, les livres sur l'or en tant que placement remplissent les rayons spécialisés des librairies et une multitude de nouveaux produits permettent de parier sur la hausse continue des cours du métal jaune. S'agit-il d'une mania, d'une bulle ? Sans doute , il n'est en tout cas pas surprenant qu'on entend aujourd'hui surtout parler des atouts de cet actif , et il n'est pas surprenant que ceux qui vantent ceux-ci ont souvent, pour diverses raisons, intérêt à ce que les cours continuent de grimper.
Y a-t-il encore des détracteurs de l'or ? Oui, il y a des spéculateurs (comme Soros, même s'il a récemment triplé ses holdings dans GLD) qui voient l'or comme une bulle spéculative, il y a ceux qui comme Warren Buffet pensent que l'or est un "actif sans valeur", reflet de l'absurdité humaine "extrait de la terre quelque part en Afrique, puis fondu en barres et enterré quelque part d'autre" (son VP à Berkshire, Charlie Munger, va jusqu'à dire que les gens civilisés n'achètent pas d'or), et puis il y a ceux qui voient dans l'or des opportunités de trading plutôt qu'un placement à long terme (car si l'on fait exception de ces dernières années, la performance de l'or a historiquement été décevante, suivant juste l'inflation). Mais perdu dans ce débat se trouve l'impact environnemental (et social ) de la mode de l'or en tant que placement.
Le conflit actuel qui oppose un consortium minier helvetico -canadien (composé du suisse Xstrata qui est aussi accusé de pollution en Australie, GoldCorp et Yamana Gold)  et la population locale d'une mine argentine rappelle l'impact de l'industrie minière, particulièrement aurifère, sur l'environnement. Les prospecteurs d'or et d'argent font en effet un grand usage de matières chimiques pour extraire le métal jaune, le cyanure notamment, qui se retrouve dans l'eau de consommation et dans les cours d'eau.
D'autres reproches sont faits aux géants miniers, en Afrique notamment, ceux-ci touchent aux conditions de travail dans les mines. 

Le Temps de Genève a un article sur la révolte des locaux contre les géants miniers internationaux à la mine de Cerro Negro en Argentine (il faut s'enregistrer pour consulter les articles) :

http://www.letemps.ch/Page/Uuid/7fefa20c-d411-11e1-bbf5-6d21c95c98bf

 http://www.letemps.ch/Page/Uuid/f8eca8f4-7aea-11de-9b29-421a18ad2129%7C1

Il existe aujourd'hui des labels de qualité sociale et écologique pour ceux qui se sentent concernés par ces pratiques dommageables: Fair Trade et Fair Mined .
http://www.reuters.com/article/2012/03/06/gold-fairtrade-idUSL5E8E61Y520120306

vendredi 20 juillet 2012

Investissez dans Facebook ! (c'est la publicité qui le dit)

Pour continuer dans la série "Rions un peu", les pub que m'envoie Google me permettent de me tenir au courant des "nouveautés" sur le plan du trading en ligne et des pathétiques procédés employés par certains acteurs du secteur pour attirer le chaland . Ce qui est remarquable ici, c'est que ce courtier en ligne n'offre même pas accès à la bourse . Alors que propose-t-il pour "investir dans Facebook" ? Un CFD ou "Contract for Difference" un produit dérivé OTC (de gré à gré) qui a un coût de financement journalier et un spread (différence cours achat-vente) de 8 cents , alors que FB sur le Nasdaq se traite avec un spread de 1 cent ! Ce produit est évidement destiné à des spéculateurs à court terme et en soi, il représente une bien mauvaise solution pour parier sur les cours du réseau social controversé.


A part cela, on dirait que les responsables marketing de ce broker n'ont pas lu les nouvelles sur Facebook .... dont la performance jusqu'ici a été désastreuse (pour les petits investisseurs bien sûr , pas pour les insiders ) .


Simon Johnson (MIT Sloan) et Arthur Levitt sur les crises bancaires et la corruption des politiques

Comment expliquer les crises bancaires actuelles et passées ? Tom Keene de Bloomberg Radio s'entretient avec Simon Johnson et Arthur Levitt.

Arthur Levitt (ex-directeur SEC): Je ne connais pas d'homme politique qui puisse résister aux tentations et séductions de l'argent et du genre de flatterie en provenance de ceux qui défendent des groupes d'intérêt

Simon Johnson, ancien économiste au FMI , auteur de 13 Bankers, The Wall Street Takeover and the Next Financial Meltdown, :

les politiciens sont responsables d'une bonne part des problèmes , (aux USA) ils sont aussi achetés par des dons finançant les campagnes électorales ...

Simon Johnson était sur le plateau de Bloomberg pour parler de sa pétition demandant la démission de Jamie Dimon (CEO de JP Morgan) du comité de direction de la Réserve Fédérale de New York, la branche locale de la banque centrale qui supervise les activités de JP Morgan. Il explique sur le blog du New York Times pourquoi Jamie Dimon ne peut être à la fois patron d'une des plus grandes banques et siéger à la direction de l'institution d'émission et de contrôle des banques . http://economix.blogs.nytimes.com/2012/05/24/dimon-and-the-feds-legitimacy/


mercredi 11 juillet 2012

San Bernardino , troisième ville de Californie en faillite


San Bernardino est une ville qui s'étale dans une grande plaine entre deux massifs montagneux à environ 100 km à l'est de Los Angeles. Ses 210 000 habitants (qui ont peut-être quelques ancêtres suisses: non loin de San Bernardino, on trouve aussi Lucerne Valley, à la limite du désert du Mojave) vivent une grande partie de l'année sous un soleil de plomb. San Bernardino succède à Stockton et Mammoth Lake dans la liste des faillites municipales en Californie. Comme Stockton, San Bernardino a été victime du crash immobilier et du chômage.

Plus près de chez nous , Lausanne ...

Cela pourrait-il arriver à Lausanne, la ville la plus endettée dans le canton (2,3Mds ou 20 000 francs par habitant) ?  La dette n'a fait qu'augmenter à la municipalité de Lausanne depuis 20 ans au contraire d'autres grandes villes suisses qui ont entamé des réductions de leur endettement . En fait la ville a été classée dernière pour sa gestion dans un classement de l'Idheap, des charges incontrôlées,  une caisse de pension au bord de l'abysse sont deux gros boulets pour la ville. Parmi les charges incontrôlées:  des dépenses inutiles et un personnel communal en sureffectif (à l'exception de la police), des rémunérations et pensions extrêmement généreuses pour les cadres de l'administration. Ainsi que bien sûr la longue politique de grands travaux dont beaucoup sont inutiles (sans mentionner des projets grandioses comme "Métamorphose" qui va porter le nombre de stades à 3 dans cette petite ville), rien qu'entre 2007 et 2010, 600 millions furent dépensés en travaux publics. Si une récession mondiale frappait on peut nul doute s'attendre à de très grosses difficultés pour la ville, dont les habitants seront taxés encore un peu plus.


samedi 7 juillet 2012

Décrypter la publicité des banques

Dans mon livre, je parle évidemment de la publicité et de la documentation trop souvent trompeuse des banques , et je donne quelques-uns des exemples les plus grossiers que l'on peut rencontrer lorsque l'on se met à la recherche d'un conseiller/gestionnaire de fortune. En règle générale, une documentation trompeuse
n'est pas bon signe , seules une recherche plus approfondie sur les processus et une certaine expérience des banques et de la gestion permettront de distinguer entre ce qui constitue un signal d'alarme ou juste un exemple de plus d'un département marketing trop créatif.

Parfois, le caractère trompeur d'une publicité est plus subtil , et peut être sujet à débat. Ces publicités peuvent faire sourire ceux qui savent les décrypter, tandis que l'épargnant lambda sans doute les prendra au pied de la lettre (avec toutes les conséquences que cela peut impliquer pour son épargne). C'est le cas de la publicité ci-dessous que j'ai reçue d'une banque très connue.    

Ici ce qui est apparemment vendu au prospect , c'est le bon vieux mirage de la gestion active traditionnelle (avec un petit "plus").
C'est-à-dire l'illusion que votre banquier et son équipe étoffée de spécialistes bardés de diplômes peuvent sélectionner des titres et produits qui généreront une performance positive, ou du moins surperformeront, lorsque rien ne va sur les bourses.  Peuvent-ils réellement remplir leur promesse ? Certains gestionnaires actifs y parviennent bien sûr (sur le long terme  à peu près un tiers des gestionnnaires de fonds surperforment l'indice de référence, ce qui ne veut pas dire une performance positive chaque année, loin de là, ils font simplement mieux que l'indice et encore faut-il identifier les futurs gagnants ex.-ante) , mais les banques ne sont pas les plus aptes à produire une surperformance pour diverses raisons, de plus elles ne publient en général pas la performance de leur gestion privée alors que la performance des gérants de fonds peut bien sûr être analysée sur plusieurs années .

Alors que penser de ces "opportunités mondiales" dans des conditions de marché difficiles ? Certaines banques offrent bien sûr l'accès à des produits comme les hedge funds  qui eux peuvent tirer parti de marchés difficiles. Mais les offres de produits grand public sont généralement médiocres, quand un manager star lance un produit grand public, ses meilleures années sont souvent derrière lui déjà. Et puis il y a les catastrophes comme un fonds de Paulson&Co qui a perdu 40% juste après avoir été offert aux "petits" investisseurs sous forme UCITS.
http://www.funds.db.com/GBR/ENG/Details/LU0519511744
Quant aux fonds de fonds habituellement proposés, leur performance est généralement décevante, à cause de la diversification et surtout leurs frais multiples qui réduisent souvent la performance des hedge funds sous-jacents de moitié.

Ensuite il y a bien sûr les fameux produits structurés qui sont censés permettre de parier facilement sur différents scénarios tant à la hausse qu'à la baisse, malheureusement l'offre est gigantesque et les sélectionner est difficile, les conseillers peuvent ne pas les suggérer au bon moment et ne les comprennent parfois pas eux-mêmes. Ils comportent toutes sortes d'inconvénients voire des pièges en plus de frais élevés et cachés.

Pour le reste, le bon vieux stock picking au niveau mondial , il faut garder à l'esprit que le fameux découplage des pays émergents vis-à-vis de l'Occident s'est avéré illusoire en 2008 , que les corrélations entre actifs à risque tendent toutes vers 1 lors de krachs ces temps-ci  et enfin que dans un marché baissier , à peu près 70 à 80% des titres suivent la direction du marché, c'est-à-dire qu'ils chutent avec celui-ci. Votre banquier peut-il, comme cette publicité le suggère, identifier la minorité d'actions qui non seulement ne chuteront pas mais s'apprécieront ? C'est très improbable ...